quinta-feira, 17 de fevereiro de 2022

Crise de dívida - 16


Traduzido de: Wikipédia:Oficina de tradução/Crise da dívida pública da Zona Euro   


Crise da dívida pública da Zona do Euro - 2


Evolução da crise - 1


Quadro geral


Nas primeiras semanas de 2010, renovou-se a ansiedade sobre o endividamento nacional excessivo, com os credores exigindo taxas de juros cada vez mais altas de vários países com níveis mais altos de dívida, déficits e déficits em conta corrente. Isso, por sua vez, tornou difícil para alguns governos financiar déficits orçamentários adicionais e o serviço da dívida existente, particularmente quando as taxas de crescimento econômico eram baixas e quando uma alta porcentagem da dívida estava nas mãos de credores estrangeiros, como no caso da Grécia e Portugal.[10]   
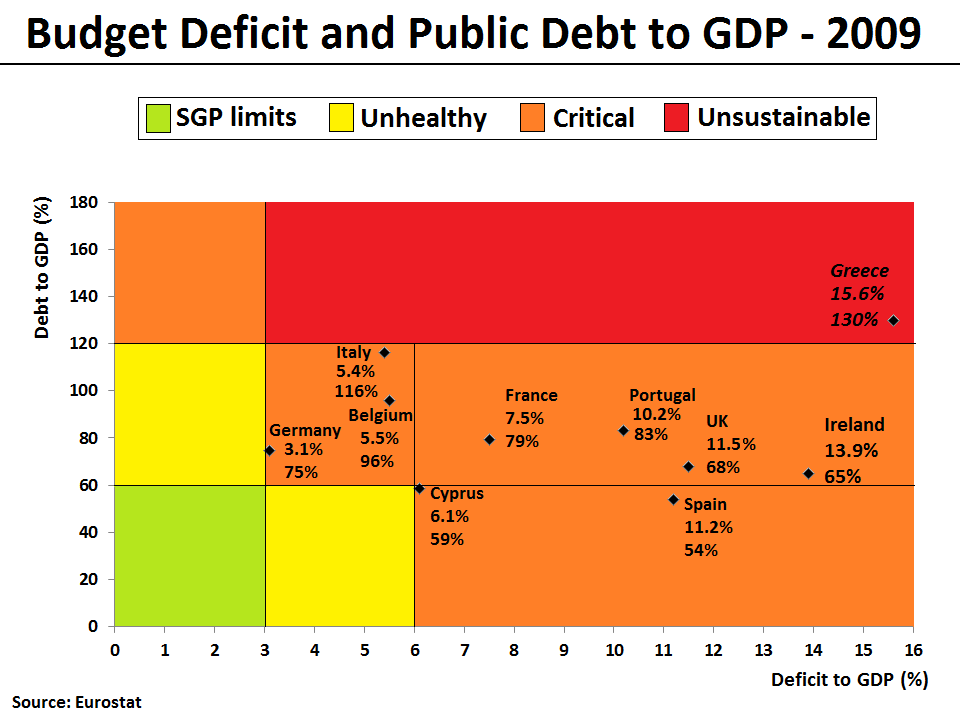

Déficit orçamental e dívida pública em função do PIB em 2009 para alguns países europeus. Na zona do euro, o número de países em cada situação era: Conforme com o PEC (3), Preocupante (1), Crítica (12), e Insustentável (1). 


Para combater a crise, alguns governos se concentraram em medidas de austeridade (e.g., impostos mais altos e despesas mais baixas), o que contribuiu para a agitação social e um debate significativo entre os economistas, muitos dos quais defendem déficits maiores quando as economias estão em dificuldades. Especialmente em países onde os déficits orçamentários e as dívidas soberanas aumentaram acentuadamente, surgiu uma crise de confiança com a ampliação dos spreads de rendimento de títulos e seguro de risco em CDS entre esses países e outros estados membros da UE, principalmente a Alemanha.[11]  Até o final de 2011, estimava-se que a Alemanha havia lucrado mais de € 9 bilhões com a crise, já que os investidores migraram para títulos do governo federal alemão (bunds) mais seguros, mas com taxas de juros próximas de zero.[12]  Em julho de 2012, também os Países Baixos, a Áustria e a Finlândia se beneficiaram de taxas de juro nulas ou negativas. Olhando para as obrigações governamentais de curto prazo com maturidade inferior a um ano, a lista de beneficiários inclui também a Bélgica e a França.[13]  Embora a Suíça (e a Dinamarca) tenham se beneficiado igualmente de taxas de juros mais baixas, a crise também prejudicou seu setor de exportação devido a um afluxo substancial de capital estrangeiro e à consequente alta do franco suíço.[13]  Em setembro de 2011, o Banco Nacional Suíço surpreendeu os comerciantes de moeda ao prometer que "deixaria de tolerar uma taxa de câmbio euro-franco inferior à taxa mínima de 1,20 francos", enfraquecendo efetivamente o franco suíço. Esta é a maior intervenção suíça desde 1978.[14]   


*Um credit default swap (CDS) é um contrato de swap que remunera o portador quando ocorre o default da instituição especificada no contrato. - Wikipédia 


Déficit orçamental e dívida pública em função do PIB em 2009 dos países da zona euro e Reino Unido. Na zona euro, o número de países em cada situação era: Conforme com o PEC (3), Preocupante (5), Crítica (8), e Insustentável (1).


Apesar de a dívida soberana ter aumentado substancialmente em apenas alguns países da zona euro, com os três países mais afetados Grécia, Irlanda e Portugal representando coletivamente apenas 6% do produto interno bruto (PIB) da zona euro,[15] tornou-se um problema percebido para a área como um todo,[16] levando à especulação de um maior contágio de outros países europeus e uma possível ruptura da zona do euro. No total, a crise da dívida forçou cinco dos 17 países da zona do euro a buscar ajuda de outras nações até o final de 2012. 
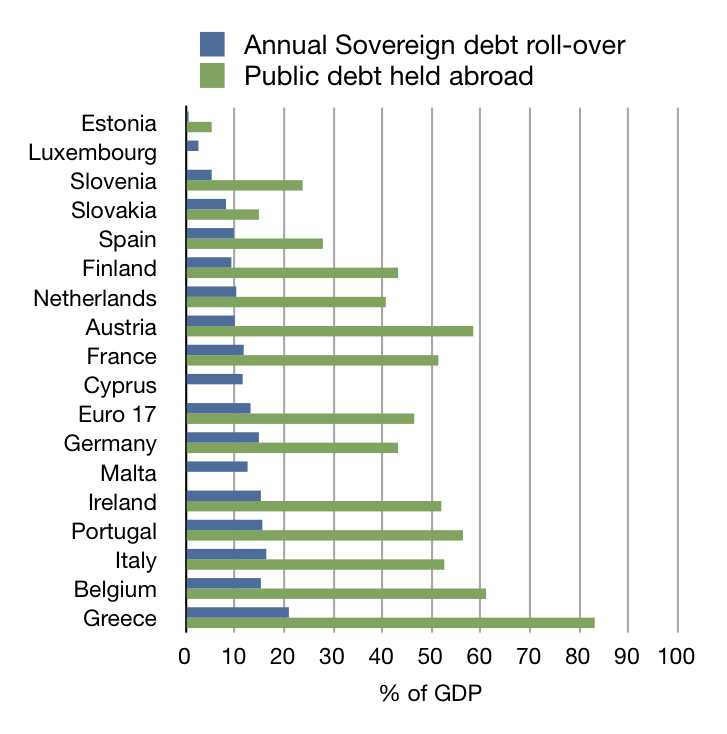


Perfil das divisões soberanas de dois países da zona do euro.


No entanto, em meados de 2012, devido à consolidação orçamental bem sucedida e à implementação de reformas estruturais nos países de maior risco e várias medidas políticas tomadas pelos líderes da UE e pelo BCE (adiante apresentaremos os casos), a estabilidade financeira na zona euro melhorou significativamente e as taxas de juro têm falhado constantemente. Isso também diminuiu muito o risco de contágio para outros países da zona do euro. Em outubro de 2012, apenas 3 dos 17 países da zona euro, nomeadamente Grécia, Portugal e Chipre, ainda lutavam com taxas de juro de longo prazo superiores a 6%.[17]  No início de janeiro de 2013, leilões de dívida soberana bem-sucedidos em toda a zona do euro, mas principalmente na Irlanda, Espanha e Portugal, mostram que os investidores acreditam que o apoio do BCE funcionou.[18] 


Referências


10.Ventura, Luca; Aridas, Tina (dezembro de 2011). «Public Debt by Country | Global Finance». Gfmag.com. Consultado em 19 de maio de 2011

11.Oakley, David; Hope, Kevin (18 de fevereiro de 2010). «Gilt yields rise amid UK debt concerns». Financial Times. Consultado em 15 de abril de 2011

12.Valentina Pop (9 de novembro de 2011). «Germany estimated to have made €9 billion profit out of crisis». EUobserver. Consultado em 8 de dezembro de 2011

13.«Immer mehr Länder bekommen Geld fürs Schuldenmachen». Der Standard Online. 17 de julho de 2012. Consultado em 30 de julho de 2012

14.Swiss Pledge Unlimited Currency Purchases Bloomberg, 6 September 2011, Retrieved 6 September 2011

15.«The Euro's PIG-Headed Masters». Project Syndicate. 3 de junho de 2011

16.«How the Euro Became Europe's Greatest Threat». Der Spiegel. 20 de junho de 2011

17.«Long-term interest rate statistics for EU Member States». ECB. 13 de novembro de 2012. Consultado em 13 de novembro de 2012

18.Richard Barley (24 de janeiro de 2013). «Euro-Zone Bonds Find Favor». Wall Street Journal


quarta-feira, 16 de fevereiro de 2022

Crise de dívida - 15


Traduzido de: Wikipédia:Oficina de tradução/Crise da dívida pública da Zona Euro  


Crise da dívida pública da Zona do Euro - 1


Visão geral


Em 1992, membros da União Europeia assinaram o Tratado de Maastricht, sob o qual eles garantiram limitar os gastos deficitários e níveis de dívida. No entanto, no início dos anos 2000, vários estados membros da UE não estavam dentro dos limites dos critérios de Maastricht e se voltaram para securitizar as receitas futuras do governo para reduzir suas dívidas e/ou déficits. Os soberanos venderam direitos para receber fluxos de caixa futuros, permitindo que os governos levantassem fundos sem violar as metas de dívida e déficit, mas evitando as melhores práticas e ignorando os padrões internacionalmente acordados.[1]  Isso permitiu que os soberanos mascarassem seus níveis de déficit e dívida por meio de uma combinação de técnicas, incluindo contabilidade inconsistente, transações fora do balanço, bem como o uso de estruturas complexas de derivativos de moeda e crédito.[1]  A Alemanha, por exemplo, recebeu € 15,5 bilhões da securitização de pagamentos relacionados a pensões da Deutsche Telekom, Deutsche Post e Deutsche Postbank em 2005‒06, mas os pagamentos garantidos para que os investidores arcassem apenas com o risco do crédito do governo alemão e as transações fossem finalmente registradas nas estatísticas fiscais da Europa como empréstimos do governo, não vendas de ativos.[2] 


Jessica Saji - EUROPEAN SOVEREIGN DEBT CRISIS - Aug 6, 2020 - medium.com 


A partir do final de 2009, os temores de uma crise da dívida soberana se desenvolveu entre os investidores como resultado do aumento dos níveis de dívida privada e governamental em todo o mundo, juntamente com uma onda de rebaixamento da dívida pública em alguns estados europeus. As causas da crise variaram de país para país. Em vários países, dívidas privadas decorrentes de uma bolha imobiliária foram transferidas para dívida soberana como resultado de resgates do sistema bancário e respostas governamentais à desaceleração das economias pós-bolha.  Na Grécia, os altos compromissos salariais e previdenciários do setor público ajudaram a impulsionar o aumento da dívida.[3]  A estrutura da Zona do Euro como união monetária (i.e., uma moeda) sem união fiscal (e.g., diferentes regras fiscais e previdenciárias) contribuiu para a crise e prejudicou a capacidade dos líderes europeus de responder.[4][5]  Os bancos europeus possuem uma quantidade significativa de dívida soberana, de modo que as preocupações com a solvência dos sistemas bancários ou soberanos são negativamente reforçadas.[6]

As preocupações intensificaram-se no início de 2010 e posteriormente,[7][8] principais nações europeias a implementar uma série de medidas de apoio financeiro, como o Fundo Europeu de Estabilidade Financeira (EFSF, European Financial Stability Facility) e Mecanismo Europeu de Estabilidade (ESM, European Stability Mechanism).

Além de todas as medidas políticas e programas de resgate que estão sendo implementados para combater a crise da dívida soberana europeia, o Banco Central Europeu (ECB, European Central Bank) também fez a sua parte baixando as taxas de juros e concedendo empréstimos baratos de mais de um trilhão de euros para manter os fluxos de dinheiro entre os bancos europeus.. Em 6 de setembro de 2012, o ECB também acalmou os mercados financeiros ao anunciar apoio gratuito e ilimitado para todos os países da zona do euro envolvidos em um programa de resgate/precaução de estado soberano do EFSF/ESM, através de alguma redução de rendimento Transações Monetárias Diretas (OMT, Outright Monetary Transactions).[9]

Uma crise não causa efeitos econômicos adversos para os países mais afetados, mas também tem um grande impacto político nos governos em 8 dos 17 países da zona do euro, levando a mudanças de poder na Grécia, Irlanda, Itália, Portugal, Espanha, Eslovênia, Eslováquia e Países Baixos.


Referências


1. "How Europe’s Governments have Enronized their debts," Mark Brown and Alex Chambers, Euromoney, September 2005.

2."Securitization: Sovereigns window-dress national finances," Euromoney, July 2005.

3.Lewis, Michael (2011). Boomerang – Travels in the New Third World. [S.l.]: Norton. ISBN 978-0-393-08181-7]

4.Heard on Fresh Air from WHYY (4 de outubro de 2011). «NPR-Michael Lewis-How the Financial Crisis Created a New Third World-October 2011». Npr.org. Consultado em 7 de julho de 2012.

5.Koba, Mark (13 de junho de 2012). «CNBC-Europe's Economic Crisis-What You Need to Know-Mark Thoma-June 13, 2012». Finance.yahoo.com. Consultado em 7 de julho de 2012.

6.Seth W. Feaster; Nelson D. Schwartz; Tom Kuntz (22 de outubro de 2011). «NYT-It's All Connected-A Spectators Guide to the Euro Crisis». New York Times. Nytimes.com. Consultado em 14 de maio de 2012.

7.George Matlock (16 de fevereiro de 2010). «Peripheral euro zone government bond spreads widen». Reuters. Consultado em 28 de abril de 2010.

8.«Acropolis now». The Economist. 29 de abril de 2010. Consultado em 22 de junho de 2011.

9."Technical features of Outright Monetary Transactions", ECB Press Release, 6 September 2012.

quinta-feira, 3 de fevereiro de 2022

Crise de dívida - 14

 Programa de Ajuste Econômico para Portugal


Traduzido de: en.wikipedia.org - Economic Adjustment Programme for Portugal 


Imagem de: Portugal enfrenta fantasma da estagnação econômica e crise da dívida
- Lúcia Müzell - qua., 2 de fevereiro de 2022 - br.noticias.yahoo.com


O Programa de Ajustamento Económico para Portugal, normalmente referido como o ‘programa de Resgate’, é um Memorando de Entendimento sobre a assistência financeira à República Portuguesa para fazer face à crise financeira portuguesa de 2010-2014.


O programa trienal foi assinado em maio de 2011 pelo Governo Português, sob o então Primeiro-Ministro José Sócrates, por um lado, e por outro lado, pela Comissão Europeia em nome do Eurogrupo, Banco Central Europeu (BCE) e o Fundo Monetário Internacional (FMI).


Em junho de 2014, Portugal saiu do programa de € 78 bilhões, com uma tranche final de € 0,4 mil milhões a ser desembolsada em novembro de 2014.[Nota 1]

Cenário


Artigo principal: Crise financeira portuguesa de 2010-2014 - Liberalismus

Traduzido de: en.wikipedia.org - 2010–2014 Portuguese financial crisis 


Em 6 de abril de 2011, o primeiro-ministro demitido, José Sócrates, anunciou na televisão que o país, em situação de falência, iria solicitar assistência financeira ao FMI (então administrado por Dominique Strauss-Kahn) e ao Fundo Europeu de Estabilidade Financeira, como a Grécia e a República da Irlanda já haviam feito antes.  Robert Fishman, no artigo "Portugal's Unnecessary Bailout" (“Resgate desnecessário de Portugal”) no jornal The New York Times, salienta que Portugal foi vítima de sucessivas ondas de especulação por pressão de corretores de obrigações, agências de avaliação de risco e especuladores. [1] No primeiro trimestre de 2010, perante pressões dos mercados, Portugal apresentou um dos melhores índices de recuperação económica da UE. Do ponto de vista das encomendas industriais, exportações, inovação empresarial e desempenho escolar de Portugal, o país igualou ou mesmo ultrapassou os seus vizinhos da Europa Ocidental. [1] 


Memorando de Entendimento


Em 16 de maio de 2011, os líderes da zona do euro aprovaram oficialmente um pacote de resgate de € 78 bilhões para Portugal, que se tornou o terceiro país da zona do euro, depois da Irlanda e da Grécia, a receber fundos de emergência. O empréstimo de resgate foi dividido igualmente entre o Mecanismo Europeu de Estabilização Financeira, o Fundo Europeu de Estabilidade Financeira e o Fundo Monetário Internacional. [2]  De acordo com o ministro das finanças português, a taxa de juro média do empréstimo de resgate deveria ser de 5,1 por cento. [3] Como parte do acordo, o país concordou em cortar seu déficit orçamentário de 9,8% do PIB em 2010 para 5,9% em 2011, 4,5% em 2012 e 3% em 2013. [4]

Em junho de 2011, Portugal solicitou oficialmente o pacote de resgate FMI-UE de € 78 bilhões em uma tentativa de estabilizar suas finanças públicas. [5]

Para evitar os procedimentos de ratificação legislativa exigidos por tratados de direito internacional, o programa foi estabelecido como um acordo intergovernamental que consistia de:

  • o Memorandum of Economic and Financial Policies (MEFP, “Memorando de Política Econômica e Financeira”),

  • o Memorandum of Understanding on Specific Economic Policy Conditionality (MoU, “Memorando de Entendimento sobre Condicionalidade de Política Econômica Específica”),

  • e o Technical Memorandum of Understanding (TMU, “Memorando Técnico de Entendimento”), o atual Acordo de Mecanismo de Empréstimo.

Os acordos foram assinados em junho de 2011 entre o governo português e a Comissão Europeia. Portugal e o FMI também têm uma longa história de relacionamento.


Outros eventos


Para cumprir o plano de resgate liderado pela União Europeia/FMI para a crise da dívida soberana de Portugal, em julho e agosto de 2011 o novo governo liderado por Pedro Passos Coelho anunciou que iria cortar gastos do Estado e aumentar as medidas de austeridade, incluindo salários dos funcionários públicos cortes e aumentos adicionais de impostos.


Em 6 de julho de 2011, a agência de classificação Moody's havia cortado a classificação de crédito de Portugal para o status de lixo. A Moody's também lançou especulações de que Portugal poderia seguir a Grécia ao solicitar um segundo resgate. [6]


Após o anúncio do resgate, o governo português chefiado por Pedro Passos Coelho conseguiu implementar medidas para melhorar a situação financeira do Estado, incluindo aumento de impostos, congelamento dos salários mais baixos relacionados com a função pública e cortes dos salários mais altos em 14,3%, em topo dos cortes de gastos do governo. O governo português também concordou em eliminar a sua golden share na Portugal Telecom, que lhe conferia poder de veto sobre decisões vitais. [Nota 2][7][8]  Em 2012, todos os funcionários públicos já tinham visto um corte salarial médio de 20% em relação ao valor de referência de 2010, com cortes chegando a 25% para aqueles que ganham mais de 1.500 euros por mês. Isso levou a uma enxurrada de técnicos especializados e altos funcionários deixando o serviço público, muitos em busca de melhores cargos no setor privado ou em outros países europeus. [9]


Em dezembro de 2011, foi comunicado que o déficit orçamental estimado de Portugal de 4,5 por cento em 2011 seria substancialmente inferior ao previsto, devido a uma transferência pontual de fundos de pensões. O país, portanto, cumpriria sua meta para 2012 um ano antes do esperado. [4]  Apesar do fato de que a economia deverá se contrair 3 por cento em 2011, o FMI espera que o país seja capaz de retornar aos mercados de dívida soberana de médio e longo prazo até o final de 2013. [10]  Qualquer déficit significa aumentar a dívida do país. Para reduzir a dívida a níveis sustentáveis, será necessário um superávit orçamentário de 10% por vários anos, de acordo com algumas estimativas. [11]


Nos meses seguintes, o país começou a ser visto como caminhando no caminho certo. No entanto, o nível de desemprego subiu para mais de 15 por cento no segundo trimestre de 2012 e esperava-se que aumentasse ainda mais no futuro próximo. [12]


A 7 de junho de 2012, o maior banco cotado em Portugal por ativos, o Millennium bcp, foi resgatado pelo Governo português chefiado por Passos Coelho, através de 3 bilhões de euros (US$ 3,8 bilhões) de fundos estatais que foram retirados do pacote de resgate ao país. [13]


Em janeiro de 2013, a Comissão Europeia aprovou, sob as regras da UE em matéria de auxílios estatais, uma recapitalização de resgate no montante de 1,1 bilhões de euros concedida por Portugal ao Banco Internacional do Funchal S.A. (Banif) por razões de estabilidade financeira. A República Portuguesa comprometeu-se a apresentar um plano de reestruturação de longo alcance ao Banif até 31 de março de 2013. [14]


Notas


1. Em finanças estruturadas, uma tranche é um de vários títulos relacionados oferecidos como parte da mesma transação. No sentido financeiro da palavra, cada título é uma fatia diferente do risco do negócio.


2. Golden share é uma categoria de ações especiais que conferem ao seu detentor, além dos direitos comuns da ação ordinária, o direito ao veto em algumas questões estratégicas da companhia. Assim, quem possui ações golden share não tem necessidade de ser acionista majoritário para desfrutar desse benefício.


As ações golden share são conhecidas como um mecanismo utilizado pelos governos nos processos de privatização. O objetivo, com isso, é garantir que a empresa (que antes era parte do patrimônio estatal) não vá de encontro aos interesses nacionais ao ser entregue ao mercado privado. - maisretorno.com - golden-share 


Referências


1.Fishman, Robert (12 April 2011). "Portugal's Unnecessary Bailout". The New York Times. Retrieved 6 January 2015.


2.Gavin Hewitt (16 May 2011). "Portugal's 78bn euro bail-out is formally approved". bbc.co.uk. Retrieved 16 May 2012. 


3.Winning, Nicholas (16 May 2011). "Portugal Fin Min: Average Rate On EU/IMF Loan Is Around 5.1%". jp.advfn.com. Retrieved 6 June 2012. 


4."Portugal 2011 deficit to beat goal on one-off revs-PM". Reuters UK. 13 December 2011. Retrieved 30 December 2011. 


5."Portugal requests bailout". The Christian Science Monitor. Retrieved 30 June 2012. 


6."Portugal's credit rating slashed", Business Spectator, 6 July 2011 


7.Kowsmann, Patricia, "Portugal govt ends golden-share holdings" (Paid content) Archived 31 October 2013 at the Wayback Machine, Dow Jones Newswires 5 July 2011. 


8."Portugal Government Ends Golden-Share Holdings". The Wall Street Journal. 5 July 2011. Retrieved 20 July 2011. 


9.Institute of Management Technology Nagpur: "Eurocrisis", Okonomist, Vol.1, Issue 3, January 2012 


10."Good Progress But Testing Times Ahead For Portugal". IMF. 22 December 2011. Retrieved 30 December 2011. 


11.Chip Krakoff (17 February 2012). "PIIGS To The Slaughter: After Greece, Portugal". Seeking Alpha. Retrieved 21 May 2012. 


12.Portugal Q2 Unemployment Rate Rises To Record High, RTTNews (14 August 2012) 


13.Portugal's BCP says to start repaying state funds early, Reuters (7 June 2012) 


14.EC approves Banif rescue recapitalisation, theportugalnews.com (24 January 2013) 


Literatura recomendada


Ligações externas