Traduzido de: Wikipédia:Oficina de tradução/Crise da dívida pública da Zona Euro
Crise da dívida pública da Zona do Euro - 3
Evolução da crise - 2
Grécia
No início de meados dos anos 2000, a economia da Grécia era uma das que mais crescia na zona do euro e estava associada a um grande déficit estrutural.[19] À medida que a economia mundial foi atingida pela crise financeira global no final dos anos 2000, a Grécia foi especialmente atingida porque suas principais indústrias — transporte marítimo e turismo — foram especialmente sensíveis a mudanças no ciclo de negócios. O governo gastou muito para manter a economia funcionando e a dívida do país aumentou de acordo.
Em 23 de abril de 2010, o governo grego solicitou um empréstimo inicial de € 45 bilhões da UE e do Fundo Monetário Internacional (FMI), para cobrir suas necessidades financeiras para o restante de 2010.[20][21] Alguns dias depois, a Standard & Poor's reduziu o rating da dívida soberana da Grécia para BB + ou status "junk" em meio a temores de inadimplência, caso em que os investidores poderiam perder de 30 a 50% de seu dinheiro.[22] Os mercados de ações em todo o mundo e o euro caíram em resposta ao rebaixamento.[23]

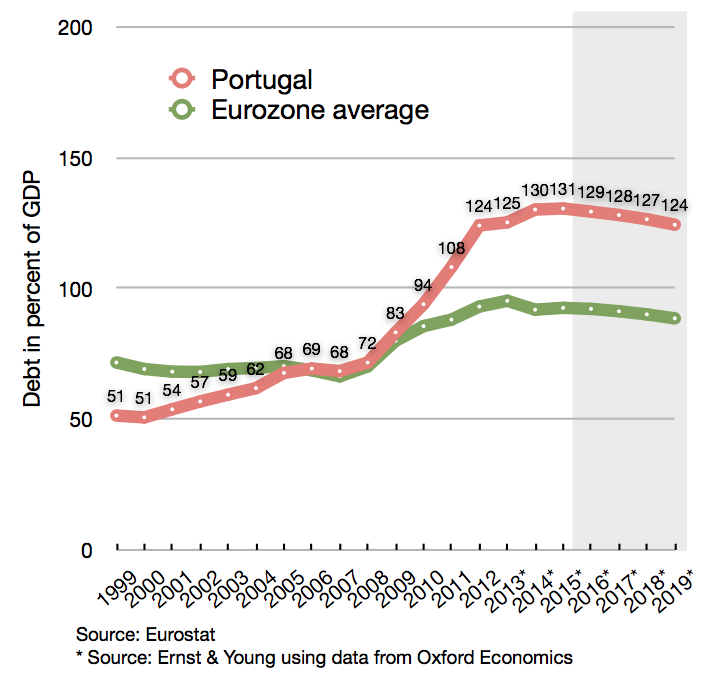
Greece's debt percentage since 1999 compared to the average of the eurozone.
Em 1º de maio de 2010, o governo grego anunciou uma série de medidas de austeridade para garantir um empréstimo de € 110 bilhões por três anos.[24][25] Isso foi recebido com grande raiva pelo público grego, levando a protestos massivos, tumultos e agitação social em toda a Grécia.[26] A Troika (CE, BCE e FMI) ofereceu à Grécia um segundo empréstimo de resgate no valor de € 130 bilhões em outubro de 2011, mas com a ativação condicionada à implementação de novas medidas de austeridade e um acordo de reestruturação da dívida. Surpreendentemente, o primeiro-ministro grego, George Papandreou, respondeu pela primeira vez a esse chamado, anunciando um referendo de dezembro de 2011 sobre o novo plano de resgate, mas teve que recuar em meio à forte pressão dos parceiros da UE, que ameaçaram reter um pagamento de empréstimo de 6 bilhões de euros em atraso que a Grécia precisava até meados de dezembro.[27][28][29] Em 10 de novembro de 2011 Papandreou renunciou após um acordo com o partido Nova Democracia e a Reunião Popular Ortodoxa para nomear o tecnocrata não membro do parlamento Lucas Papademos como novo primeiro-ministro de um governo de união nacional interino, com a responsabilidade de implementar as medidas de austeridade necessárias para pavimentar o caminho para o segundo empréstimo de resgate.[30][31]

Uma multidão de 100 mil pessoas protestam contra as medidas de austeridade em frente ao prédio do parlamento em Atenas, 29 de maio de 2011.
Todas as medidas de austeridade implementadas ajudaram a Grécia a reduzir seu déficit primário - i.e. déficit fiscal antes do pagamento de juros - de € 24,7 bilhões (10,6% do PIB) em 2009 para apenas € 5,2 bilhões (2,4% do PIB) em 2011, mas como efeito colateral também contribuíram para o agravamento da recessão grega, que começou em outubro de 2008 e só piorou em 2010 e 2011.[32][33][34] O PIB grego teve seu pior declínio em 2011 com -6,9%, ano em que a produção industrial com ajuste sazonal terminou 28,4% menor que em 2005, e com 111.000 empresas gregas falindo (27% maior que em 2010).[35][36][37][38][39] Como resultado, a taxa de desemprego ajustada sazonalmente cresceu de 7,5% em setembro de 2008 para um recorde de 26% em setembro de 2012, enquanto a taxa de desemprego juvenil subiu de 22,0% para 57,6%.[40][41] A taxa de desemprego juvenil atingiu 13% em 2011.[42][43]
Globalmente, a percentagem da população que vive em “risco de pobreza ou exclusão social” não aumentou de forma digna de nota durante os primeiros 2 anos da crise. O valor foi medido para 27,6% em 2009 e 27,7% em 2010 (apenas um pouco pior do que a média da UE27 em 23,4%), mas para 2011 estima-se que o valor tenha aumentado acentuadamente acima de 33%.[44][45] Em fevereiro de 2012, um funcionário do FMI que negociava as medidas de austeridade gregas admitiu que os cortes excessivos de gastos estavam prejudicando a Grécia.[32]
Alguns especialistas econômicos argumentam que a melhor opção para a Grécia e o resto da UE seria arquitetar um “default ordenado”, permitindo que Atenas se retirasse simultaneamente da zona do euro e reintroduzisse sua moeda nacional, o dracma, a uma taxa depreciada.[46][47] No entanto, se a Grécia deixasse o euro, as consequências econômicas e políticas seriam devastadoras. Segundo a empresa financeira japonesa Nomura, uma saída levaria a uma desvalorização de 60% do novo dracma. Analistas do banco francês BNP Paribas acrescentaram que as consequências da saída da Grécia eliminariam 20% do PIB da Grécia, aumentariam a relação dívida/PIB da Grécia para mais de 200% e elevariam a inflação para 40%-50%.[48] Assim, o UBS alertou sobre hiperinflação, corrida aos bancos e até "golpes militares e possível guerra civil que poderia afligir um país que está partindo".[49][50] Os Bancos Centrais Nacionais da Zona do Euro (BCNs) poderiam perder até 100 bilhões de euros em dívidas contra o banco nacional grego através do sistema TARGET 2 do BCE, só o Deutsche Bundesbank pode ter de amortizar 27 bilhões de euros.[51]
Para evitar que isso acontecesse, a troika (CE, FMI e BCE) acabou concordando em fevereiro de 2012 em fornecer um segundo pacote de resgate no valor de € 130 bilhões, condicionado à implementação de outro pacote de austeridade severo, reduzindo os gastos gregos com € 3,3 bilhões em 2012 e outros 10 bilhões de euros em 2013 e 2014.[33][52] Pela primeira vez, o acordo de resgate também incluiu um acordo de reestruturação da dívida com os detentores privados de títulos do governo grego (bancos, seguradoras e fundos de investimento), para aceitar "voluntariamente" um swap de títulos com uma baixa nominal de 53,5%, em parte em títulos de curto prazo do EFSF, em parte em novos títulos gregos com taxas de juros mais baixas e vencimento prolongado para 11-30 anos (independentemente do vencimento anterior).[53] É o maior acordo de reestruturação de dívida do mundo já feito, afetando cerca de 206 bilhões de euros em títulos do governo grego.[54] A anulação da dívida teve um valor de € 107 bilhões e fez com que o nível da dívida grega caísse de cerca de € 350 bilhões para € 240 bilhões em março de 2012, com a carga de dívida prevista agora mostrando um tamanho mais sustentável igual a 117% do PIB por 2020, um pouco abaixo da meta de 120,5% inicialmente delineada no memorando assinado com a Troika.[33][55][56][57]
Críticos como o diretor do Observatório Helênico da LSE argumentam que os bilhões de euros dos contribuintes não estão salvando a Grécia, mas as instituições financeiras, já que "mais de 80% do pacote de resgate vai para os credores—ou seja, a bancos fora da Grécia e ao BCE."[58][59] A mudança nos passivos dos bancos europeus para os contribuintes europeus tem sido impressionante. Um estudo descobriu que a dívida pública da Grécia para com governos estrangeiros, incluindo dívida com o mecanismo de empréstimo UE/FMI e dívida através do eurosistema, aumentou de € 47,8 bilhões para € 180,5 bilhões (+132,7 bilhões) entre janeiro de 2010 e setembro de 2011, enquanto a exposição combinada de bancos estrangeiros a entidades gregas (públicas e privadas) foi reduzida de mais de € 200 bilhões em 2009 para cerca de € 80 bilhões (-120 bilhões) em meados de fevereiro de 2012.[60][61]
Em meados de maio de 2012, a crise e a impossibilidade de formar um novo governo após as eleições e a possível vitória do eixo antiausteridade levaram a novas especulações de que a Grécia teria que deixar a zona do euro em breve.[62][63][64][65][66] Esse fenômeno ficou conhecido como "Grexit" e passou a governar o comportamento do mercado internacional.[67][68] No entanto, a vitória apertada da centro-direita nas eleições de 17 de junho deu esperança de que a Grécia honraria suas obrigações e permaneceria na zona do euro.[69]
Devido ao atraso no cronograma de reformas e ao agravamento da recessão econômica, o novo governo solicitou imediatamente à Troika que fosse concedido um prazo estendido de 2015 a 2017 antes de ser obrigado a restaurar o orçamento em uma situação de autofinanciamento; que na verdade foi igual a um pedido de um terceiro pacote de resgate para 2015-16 no valor de € 32,6 bilhões em empréstimos extras.[70][71] Em 11 de novembro de 2012, enfrentando um calote no final de novembro, o parlamento grego aprovou um novo pacote de austeridade no valor de € 18,8 bilhões, incluindo uma "reforma do mercado de trabalho" e um "plano fiscal de médio prazo 2013-16".[72][73][74] Em troca, o Eurogrupo concordou no dia seguinte em reduzir as taxas de juros e prolongar os vencimentos da dívida e fornecer à Grécia fundos adicionais de cerca de € 10 bilhões para um programa de recompra de dívida. Este último permitiu à Grécia retirar cerca de metade dos 62 bilhões de euros em dívida que Atenas deve aos credores privados, reduzindo assim cerca de 20 bilhões de euros dessa dívida. Isso deveria reduzir a relação dívida/PIB da Grécia para 124% até 2020 e bem abaixo de 110% dois anos depois.[75] Sem acordo, a relação dívida/PIB teria subido para 188% em 2013.[76]
Referências
19.«Crisis in Euro-zone—Next Phase of Global Economic Turmoil». Competition master date =. Consultado em 24 de fevereiro de 2012
20.Ziotis, Christos; Weeks, Natalie (20 de abril de 2010). «Greek Bailout Talks Could Take Three Weeks as Bond Repayment Looms in May». Bloomberg L.P.
21.«Greece Seeks Activation of €45bn EU/IMF Aid Package». The Irish Times. 4 de abril de 2010
22.Ewing, Jack; Healy, Jack (27 de abril de 2010). «Cuts to Debt Rating Stir Anxiety in Europe». The New York Times. Consultado em 6 de maio de 2010
23.«Greek bonds rated 'junk' by Standard & Poor's». BBC. 27 de abril de 2010. Consultado em 6 de maio de 2010
24.«Fourth raft of new measures». In.gr. 2 de maio de 2010. Consultado em 6 de maio de 2010
25.«Revisiting Greece». The Observer at Boston College. 2 de novembro de 2011
26.Judy Dempsey (5 de maio de 2010). «Three Reported Killed in Greek Protests». The New York Times. Consultado em 5 de maio de 2010
27.Rachel Donadio; Niki Kitsantonis (3 de novembro de 2011). «Greek Leader Calls Off Referendum on Bailout Plan». The New York Times. Consultado em 29 de dezembro de 2011
28.«Greek cabinet backs George Papandreou's referendum plan». BBC News. 2 de novembro de 2011. Consultado em 29 de dezembro de 2011
29.«Papandreou calls off Greek referendum». UPI. 3 de novembro de 2011. Consultado em 29 de dezembro de 2011
30.Helena Smith (10 de novembro de 2011). «Lucas Papademos to lead Greece's interim coalition government». The Guardian. Consultado em 29 de dezembro de 2011
31.Leigh Phillips (11 de novembro de 2011). «ECB man to rule Greece for 15 weeks». EUobserver. Consultado em 29 de dezembro de 2011
32.Smith, Helena (1 de fevereiro de 2012). «IMF official admits: austerity is harming Greece». The Guardian. Athens. Consultado em 1 de fevereiro de 2012
33.«Der ganze Staat soll neu gegründet werden». Sueddeutsche. 13 de fevereiro de 2012. Consultado em 13 de fevereiro de 2012
34. «QUARTERLY NATIONAL ACCOUNTS: 4th quarter 2011 (Provisional)» (PDF). Piraeus: Hellenic Statistical Authority. 9 de março de 2012. Consultado em 9 de março de 2012
35.«EU interim economic forecast -February 2012» (PDF). European Commission. 23 de fevereiro de 2012. Consultado em 2 de março de 2012
36.«Eurostat Newsrelease 24/2012: Industrial production down by 1.1% in euro area in December 2011 compared with November 2011» (PDF).
37.«Eurozone debt crisis live: UK credit rating under threat amid Moody's downgrade blitz». The Guardian. 14 de fevereiro de 2012. Consultado em 14 de fevereiro de 2012
38.«Pleitewelle rollt durch Südeuropa». Sueddeutsche Zeitung. 7 de fevereiro de 2012. Consultado em 9 de fevereiro de 2012
39.Hatzinikolaou, Prokopis (7 de fevereiro de 2012). «Dramatic drop in budget revenues». Ekathimerini. Consultado em 16 de fevereiro de 2012
40.«Eurostat Newsrelease 31/2012: Euro area unemployment rate at 10.7% in January 2012» (PDF). Eurostat. 1 de março de 2012. Consultado em 5 de março de 2012
41.«Seasonally adjusted unemployment rate». Google/Eurostat. 10 de novembro de 2011. Consultado em 7 de fevereiro de 2012
42.«Youth employment is bad - but not as bad as we're told». Financial Times. 24 de junho de 2012
43.«Unemployment statistics». Eurostat. Abril de 2012. Consultado em 27 de junho de 2012
44.«Eurostat Newsrelease 21/2012: In 2010, 23% of the population were at risk of poverty or social exclusion» (PDF). Eurostat. 8 de fevereiro de 2012. Consultado em 5 de março de 2012
45.Smith, Helena (12 de fevereiro de 2012). «I fear for a social explosion: Greeks can't take any more punishment». Guardian. Consultado em 13 de fevereiro de 2012
46.M. Nicolas J. Firzli, "Greece and the Roots the EU Debt Crisis" The Vienna Review, March 2010 . Versão em academi.edu; Greece and the EU Debt Crisis
47.Nouriel Roubini (28 de junho de 2010). «Greece's best option is an orderly default». Financial Times. Consultado em 24 de setembro de 2011
48.Kollewe, Julia (13 de maio de 2012). «How Greece could leave the eurozone – in five difficult steps». The Guardian. UK. Consultado em 16 de maio de 2012
49.«Greece». New York Times. 22 de janeiro de 2012. Consultado em 23 de janeiro de 2012
50.«Pondering a Dire Day: Leaving the Euro». New York Times. 12 de dezembro de 2011. Consultado em 23 de janeiro de 2012
51.«Ein Risiko von 730 Milliarden Euro». Sueddeutsche. 2 de agosto de 2012. Consultado em 3 de agosto de 2012
52.«"A common response to the crisis situation" - European Council webpage». European-council.europa.eu. 21 de julho de 2011. Consultado em 16 de maio de 2012
53.Willem Sels (27 de fevereiro de 2012). «Greek rescue package is no long term solution, says HSBC's Willem Sels». Investment Europe. Consultado em 3 de março de 2012
54.«Insight: How the Greek debt puzzle was solved». Reuters. 29 de fevereiro de 2012. Consultado em 29 de fevereiro de 2012
55.«Griechenland spart sich auf Schwellenland-Niveau herunter». Sueddeutsche. 13 de março de 2012. Consultado em 13 de março de 2012
56.«Eurogroup statement» (PDF). Eurogroup. 21 de fevereiro de 2012. Consultado em 21 de fevereiro de 2012
57.«Greece bailout: six key elements of the deal». The Guardian. 21 de fevereiro de 2012. Consultado em 21 de fevereiro de 2012
58.Kevin Featherstone (23 de março de 2012). «Are the European banks saving Greece or saving themselves?». Greece@LSE. LSE. Consultado em 27 de março de 2012
59.«Greek aid will go to the banks». Presseurop. 9 de março de 2012. Consultado em 12 de março de 2012
60.Whittaker, John (2011). «Eurosystem debts, Greece, and the role of banknotes» (PDF). Lancaster University Management School. Consultado em 2 April 2012
61.Stephanie Flanders (16 de fevereiro de 2012). «Greece: Costing the exit». BBC News. Consultado em 5 de abril de 2012
62.«A Greek Reprieve: The Germans might have preferred a victory by the left in Athens». Wall Street Journal. 18 de junho de 2012
63.«Huge Sense of Doom Among 'Grexit' Predictions». Cnbc.com. Consultado em 17 de maio de 2012
64.Ross, Alice. «Grexit and the euro: an exercise in guesswork». Financial Times. Consultado em 16 de maio de 2012
65.Alexander Boot. «From 'Grexit' to 'Spain in the neck': It's time for puns, neologisms and break-ups». Mail Online - Dailymail.co.uk. Consultado em 16 de maio de 2012
66.«Grexit Greek Exit From The Euro». Maxfarquar.com. Consultado em 16 de maio de 2012
67.«Grexit - What does Grexit mean?». Gogreece.about.com. 10 de abril de 2012. Consultado em 16 de maio de 2012
68.Buiter, Willem. «Rising Risks of Greek Euro Area Exit» (PDF). Willem Buiter. Consultado em 17 de maio de 2012. Cópia arquivada em 30 de maio de 2012
69.Anthee Carassava and Henry Chu (18 de junho de 2012). «Pro-Eurozone conservatives take first place in Greece election». Los Angles Times
70.«Troika report (Draft version 11 November 2012)» (PDF). European Commission. 11 de novembro de 2012. Consultado em 12 de novembro de 2012
71.«Greece seeks 2-year austerity extension». Financial Times. 14 de agosto de 2012. Consultado em 1 de setembro de 2012
72.«Samaras raises alarm about lack of liquidity, threat to democracy». Ekathimerini. 5 de outubro de 2012. Consultado em 7 de outubro de 2012
73.«Unsustainable debt, restructuring or new stimulus package» (em Greek). Kathimerini. 4 de outubro de 2012. Consultado em 4 de outubro de 2012
74.«One step forward, two back for Greece on debt». eKathimerini. 3 de outubro de 2012. Consultado em 4 de outubro de 2012
75.«Greece's Buyback Effort Advances». Wall Street Journal. 11 de dezembro de 2012
76.«European economic forecast - autumn 2012» (PDF). European Commission. 7 de novembro de 2012. Consultado em 7 de novembro de 2012