terça-feira, 29 de março de 2022

Crise de dívida - 21


Traduzido de: en.wikipedia.org - European debt crisis   


Crise da dívida pública da Zona do Euro - 7


Evolução da crise - 6


Chipre


A economia da pequena ilha de Chipre, com 840.000 pessoas, foi atingida por vários grandes golpes em e por volta de 2012, incluindo, entre outras coisas, a exposição de 22 bilhões de euros dos bancos cipriotas ao corte da dívida grega, o rebaixamento da economia cipriota para o status de “lixo” pelas agências internacionais de rating e a incapacidade do governo de reembolsar as suas despesas estatais.[177]  


Em 25 de junho de 2012, o governo cipriota solicitou um resgate ao Fundo Europeu de Estabilidade Financeira ou o Mecanismo Europeu de Estabilidade, alegando dificuldades em apoiar o seu setor bancário devido à exposição aos cortes da dívida grega.[178] 


Em 30 de novembro, a Troika (a Comissão Europeia, o Fundo Monetário Internacional e o Banco Central Europeu) e o governo cipriota chegaram a um acordo sobre os termos do resgate, restando apenas a quantia necessária para o resgate.[179]  Os termos do resgate incluem fortes medidas de austeridade, incluindo cortes nos salários dos funcionários públicos, benefícios sociais, subsídios e pensões e aumentos no IVA (imposto sobre o valor acrescentado), tabaco, impostos sobre álcool e combustível, impostos sobre ganhos de loteria, propriedade e taxas mais altas de saúde pública.[180][181][182]  Por insistência dos negociadores da Comissão, inicialmente a proposta também incluiu uma taxa única sem precedentes de 6,7% para depósitos até € 100.000 e 9,9% para depósitos mais altos em todas as contas bancárias domésticas.[183]  Após o clamor público, os ministros das finanças da zona do euro foram forçados a alterar a taxa, excluindo depósitos inferiores a € 100.000, e introduzindo uma taxa mais alta de 15,6% sobre depósitos acima de € 100.000 (US $ 129.600) — em conformidade com a garantia de depósito mínimo da UE.[184]  Este acordo revisto também foi rejeitado pelo parlamento cipriota em 19 de março de 2013 com 36 votos contra, 19 abstenções e um não presentes na votação.[185]   
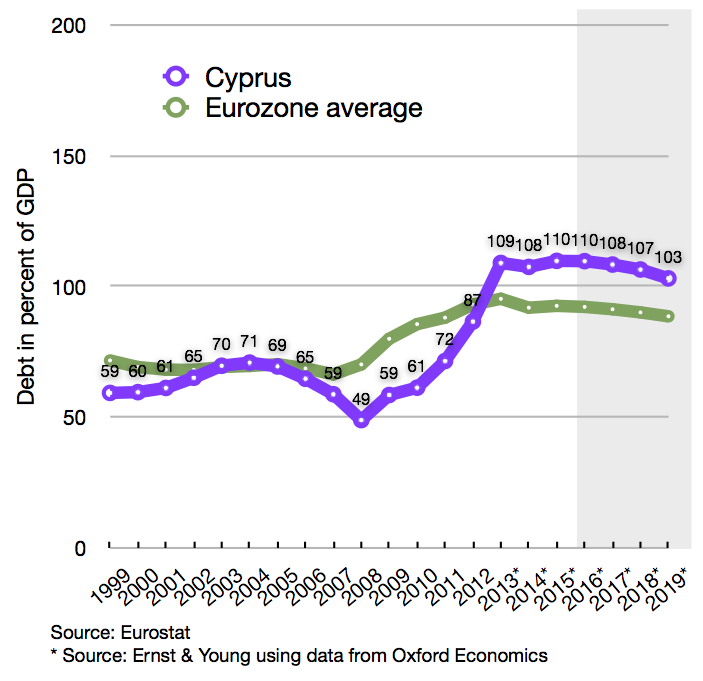


Dívida de Chipre em comparação com a média da zona do euro desde 1999.


O acordo final foi acertado em 25 de março de 2013, com a proposta de fechar o mais problemático Banco Laiki, o que ajudou a reduzir significativamente o valor do empréstimo necessário para o pacote de resgate geral, de modo que € 10 bilhões foram suficientes sem a necessidade de impor uma taxa geral sobre depósitos bancários.[186]  As condições finais para a ativação do pacote de resgate foram delineadas pelo acordo MoU da Troika, que foi totalmente endossado pela Câmara dos Representantes cipriota em 30 de abril de 2013. Incluem:[186][187] 


  • Recapitalização de todo o setor financeiro ao aceitar o fechamento do banco Laiki, 

  • Implementação do quadro de combate à lavagem de dinheiro nas instituições financeiras cipriotas, 

  • A consolidação orçamental para ajudar a reduzir o déficit orçamental do governo cipriota, 

  • Reformas estruturais para restabelecer a competitividade e os desequilíbrios macroeconômicos, 

  • Programa de privatizações.


Neste contexto, o rácio da dívida cipriota em relação ao PIB ficou então previsto apenas para atingir um pico de 126% em 2015 e, posteriormente, diminuir para 105% em 2020, e, portanto, considerado dentro de uma faixa sustentável.[187]  


Embora o programa de apoio ao resgate apresentasse transferências financeiras suficientes até março de 2016, Chipre começou lentamente a recuperar seu acesso aos mercados de empréstimos privados já em junho de 2014. Neste momento, o governo vendeu € 0,75 bilhão em títulos com prazo de cinco anos , com um rendimento de 4,85%. Uma venda continuada de títulos com vencimento em dez anos, o que equivaleria a uma recuperação do acesso completo ao mercado de empréstimos privados (e marcaria o fim do período com necessidade de apoio de resgate), deveria acontecer em algum momento de 2015.[188]  O ministro das Finanças cipriota confirmou posteriormente (em 2015) que o governo pretendia emitir dois títulos de novas Notas Europeias de Médio Prazo (EMTN, European Medium Term Note), provavelmente pouco antes do vencimento de outro título de € 1,1 bilhão em 1º de julho e um segundo vencimento de um título de € 0,9 bilhão em 1º de novembro.[189]  Conforme anunciado com antecedência, o governo cipriota emitiu € 1 bilhão em títulos de sete anos com um rendimento de 4,0% ao final de abril de 2015.[190][191]  


Referências


177.James Wilson (25 June 2012). "Cyprus requests eurozone bailout". Financial Times. Retrieved 25 June 2012. 

178."Cyprus asks EU for financial bailout". Al Jazeera. 25 June 2012. Retrieved 26 March 2013. 

179.Tugwell, Paul (30 November 2012). "Cyprus, Troika Agree Bailout Terms, ECB Demetriades Says". Bloomberg L.P. Archived from the original on 4 December 2012. Retrieved 26 March 2013. 

180.K S Ramakrishnan; Mrs Vidyalaxmi (18 February 2013). "Euro-zone crisis Scope or Scoop for Healthcare Professionals and Health Tourism in India". PRDLC, Mumbai. Archived from the original on 18 May 2015. Retrieved 26 March 2013. 

181.Ramakrishnan KS; Vidyalaxmi Venkataramani (2013). "Eurozone crisis and its impact on Healthcare Professionals seeking employment in Europe". UGC sponsored National Research Compendium 1.1 (2013): 30–38. Retrieved 29 January 2017. 

182."Cyprus MoU 29 Nov to EWG.doc" (PDF). Archived from the original (PDF) on 24 January 2013. Retrieved 26 March 2013. 

183."Cyprus eurozone bailout prompts anger as savers hand over possible 10% levy: Angry Cypriots try in vain to withdraw savings as eurozone bailout terms break taboo of hitting bank depositors". The Guardian. London. Reuters. 16 March 2013. Retrieved 16 March 2013. 

184."Euro zone wants no Cypriot deposit levy up to 100,000 euros". Reuters. Reuters. 18 March 2013. Retrieved 19 March 2013. 

185."Cyprus lawmakers reject bank tax; bailout in disarray Reuters". 19 March 2013. 

186."Eurogroup Statement on Cyprus" (PDF). Eurogroup. 25 March 2013. Retrieved 25 March 2013. 

187."The Economic Adjustment Programme for Cyprus" (PDF). Occasional Papers 149 (yield spreads displayed by graph 19). European Commission. 17 May 2013. Retrieved 19 May 2013. 

188.Nelson, Eshe (18 June 2014). "Cyprus Sells Bonds, Bailed-Out Nations' Market Exile". Bloomberg. 

189."CYPRUS: Two new EMTN issues in 2015". Financial Mirror. 7 January 2015. 

190."Nicosia satisfied with Cyprus bond sale". In Cyprus. 28 April 2015. Archived from the original on 28 September 2015. 

191."29/04/2015 Announcement – New EMTN Termsheet" (PDF). Cypriot Ministry of Finance (Public Debt Management Office). 28 April 2015.
segunda-feira, 28 de fevereiro de 2022

Crise de dívida - 20


Traduzido de: Wikipédia:Oficina de tradução/Crise da dívida pública da Zona Euro   


Crise da dívida pública da Zona do Euro - 6


Evolução da crise - 5


Espanha


A Espanha tinha um nível de endividamento comparativamente baixo entre as economias avançadas antes da crise.[102]  Sua dívida pública em relação ao PIB em 2010 era de apenas 60%, mais de 20 pontos a menos que Alemanha, França ou Estados Unidos, e mais de 60 pontos a menos que Itália, Irlanda ou Grécia.[103][104]  A dívida foi amplamente evitada pela crescente receita tributária da bolha imobiliária, que ajudou a acomodar uma década de aumento dos gastos do governo sem acumulação de dívidas.[105]  Quando a bolha estourou, a Espanha gastou grandes quantias em resgates bancários. Em maio de 2012, o Bankia recebeu um resgate de 19 bilhões de euros, além dos 4,5 bilhões de euros anteriores para sustentar o Bankia.[106][107]  Métodos contábeis questionáveis disfarçavam perdas bancárias.[108]  Durante setembro de 2012, os reguladores indicaram que os bancos espanhóis exigiam € 59 bilhões (US$ 77 bilhões) em capital adicional para compensar as perdas de investimentos imobiliários.[109]  


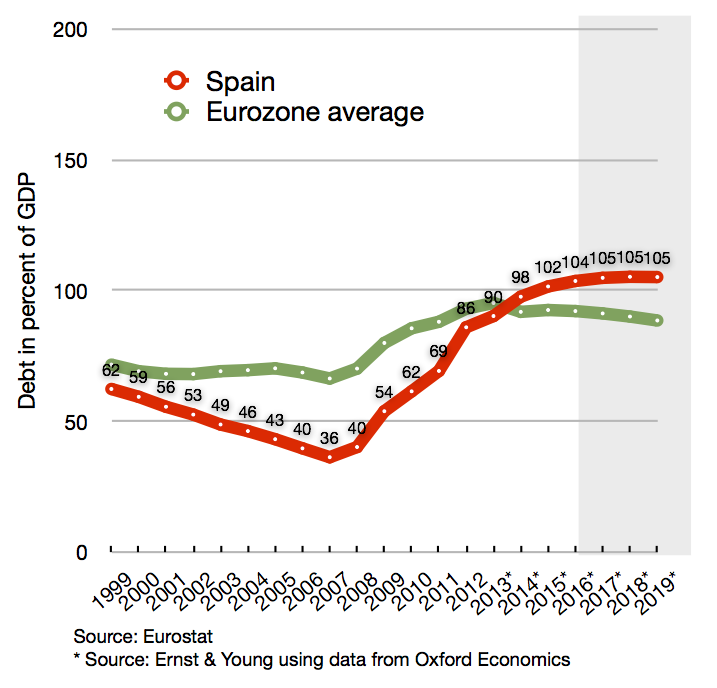
Percentual da dívida da Espanha em relação à média da zona do euro desde 1999.


Os resgates bancários e a recessão econômica aumentaram o déficit e os níveis de dívida do país e levaram a um rebaixamento substancial da sua classificação de crédito. Para aumentar a confiança nos mercados financeiros, o governo começou a introduzir medidas de austeridade e alterou a Constituição espanhola em 2011 para exigir um orçamento equilibrado a nível nacional e regional até 2020. A emenda estabelece que a dívida pública não pode exceder 60% do PIB, embora sejam feitas exceções em caso de catástrofe natural, recessão econômica ou outras emergências.[110][111]  Como uma das maiores economias da zona do euro (maior que a Grécia, Portugal e Irlanda juntos), a condição da economia da Espanha é uma preocupação particular para os observadores internacionais.[112]  Sob pressão dos Estados Unidos, do FMI, de outros países europeus e da Comissão Europeia, os governos espanhóis acabaram conseguindo reduzir o déficit de 11,2% do PIB em 2009 para 5,4% esperados em 2012.[112][113][114]  


No entanto, em junho de 2012, a Espanha tornou-se uma das principais preocupações da zona do euro quando os juros dos títulos de 10 anos da Espanha atingiram o nível de 7% e enfrentou dificuldades de acesso aos mercados de títulos.[115]  Isso levou o Eurogrupo, em 9 de junho de 2012, a conceder à Espanha um pacote de apoio financeiro de até € 100 bilhões.[116]  Os fundos não iriam diretamente para os bancos espanhóis, mas seriam transferidos para um fundo estatal espanhol responsável por realizar as necessárias recapitalizações bancárias (FROB, Fondo de Reestructuración Ordenada Bancaria) e, portanto, seriam contabilizados como dívida soberana adicional na conta nacional da Espanha.[117][118][119]  Uma previsão econômica em junho de 2012 destacou a necessidade do pacote de apoio à recapitalização bancária, já que as perspectivas prometiam uma taxa de crescimento negativa de 1,7%, o desemprego subindo para 25% e uma tendência de queda contínua dos preços da habitação.[112]  Em setembro de 2012, o BCE eliminou parte da pressão da Espanha sobre os mercados financeiros, quando anunciou seu "plano de compra ilimitada de títulos", a ser iniciado se a Espanha assinasse um novo pacote de resgate soberano com o EFSF/ESM.[120][121]  


A partir de outubro de 2012, a Troika (CE, BCE e FMI) estava de fato em negociações com a Espanha para estabelecer um programa de recuperação econômica, que é necessário se o país solicitar um pacote de resgate ao estado soberano do ESM. Alegadamente, a Espanha, além do pacote de "recapitalização bancária" de 100 bilhões de euros organizado em junho de 2012, agora também buscava apoio financeiro soberano de um pacote de "Linha de Crédito Condicionado por Precaução" (PCCL, Precautionary Conditioned Credit Line).[122][123]  Se a Espanha recebesse um pacote PCCL, independentemente de até que ponto decidisse usar essa linha de crédito estabelecida, a Espanha se qualificaria imediatamente para receber apoio financeiro adicional "gratuito" do BCE, na forma de algumas compras ilimitadas de títulos com redução de rendimento (OMT ).[124][125]  De acordo com declarações do então primeiro-ministro, o país em dezembro de 2012 ainda considerava talvez solicitar um pacote de resgate soberano da PCCL em 2013, mas apenas se os desenvolvimentos nos mercados financeiros prometessem à Espanha uma vantagem financeira significativa de fazê-lo. A partir de 7 de dezembro de 2012, o rendimento das obrigações de dívida pública a 10 anos tinha descido para 5,4%.[126]  


De acordo com a última análise de sustentabilidade da dívida publicada pela Comissão Europeia em outubro de 2012, as perspectivas orçamentais para Espanha, se assumissem que o país mantivesse a trajetória de consolidação orçamental e as metas traçadas pelo atual programa EDP do país, resultariam numa redução da dívida para rácio do PIB atingindo o seu máximo em 110% em 2018 - seguido de uma tendência de queda nos anos seguintes. No que respeita ao déficit estrutural, a mesma perspectiva tem prometido, que diminuiria gradualmente para cumprir o nível máximo de 0,5% exigido pelo Pacto Orçamental em 2022/2027.[127]  


Referências


102.Murado, Miguel-Anxo (1 de maio de 2010). «Repeat with us: Spain is not Greece». The Guardian. London 

103.«"General government gross debt", Eurostat table, 2003–2010». Epp.eurostat.ec.europa.eu. Consultado em 16 de maio de 2012 

104. «Strong core, pain on the periphery». The Economist


105.Juan Carlos Hidalgo (31 de maio de 2012). «Looking at Austerity in Spain». Cato Institute 

106.Christopher Bjork, Jonathan House, and Sara Schaefer Muñoz (25 de maio de 2012). «Spain Pours Billions Into Bank». Wall Street Journal. Consultado em 26 de maio de 2012 

107.«Spain's Bankia Seeking $19B in Government Aid». Fox Business. Reuters. 25 de maio de 2012. Consultado em 25 de maio de 2012 

108.Jonathan Weil (14 de junho de 2012). «The EU Smiled While Spain's Banks Cooked the Books». Bloomberg 

109.Bloomberg-Ben Sills-Spain to Borrow $267B of Debt Amidst Rescue Pressure-September 2012 

110.Mamta Badkar (26 de agosto de 2011). «Here Are The Details From Spain's New Balanced Budget Amendment - Business Insider». Articles.businessinsider.com. Consultado em 14 de maio de 2012 

111.Giles, Tremlett, "Spain changes constitution to cap budget deficit", Guardian , 26 August 2011 

112.Charles Forell and Gabriele Steinhauser (11 de junho de 2012). «Latest Europe Rescue Aims to Prop Up Spain». Wall Street Journal  

113.«Obama calls for 'resolute' spending cuts in Spain». EUObserver. 12 de maio de 2010. Consultado em 12 de maio de 2010 

114.«Spain Lowers Public Wages After EU Seeks Deeper Cuts». Bloomberg Business Week. 12 de maio de 2010. Consultado em 12 de maio de 2010  

115.Ian Traynor and Nicholas Watt (6 de junho de 2012). «Spain calls for new tax pact to save euro: Madrid calls for Europe-wide plan but resists 'humiliation' of national bailout». The Guardian  

116.Jesús Gutiérrez. Comunicado íntegro del Eurogrupo sobre el rescate a la banca española. Juan · junio 9, 2012 - www.diariodeavisos.com 

117.«The Spanish bail-out: Going to extra time». The Economist. 16 de junho de 2012 

118.Matina Stevis (6 de julho de 2012). «Doubts Emerge in Bloc's Rescue Deal». Wall Street Journal  

119.Bruno Waterfield (29 de junho de 2012). «Debt crisis: Germany caves in over bond buying, bank aid after Italy and Spain threaten to block 'everything'». Telegraph 

120.Stephen Castle and Melissa Eddy (7 Sept 2012). «Bond Plan Lowers Debt Costs, but Germany Grumbles». New York Times 

121.Emese Bartha; Jonathan House (Sept 18, 2012). «Spain Debt Sells Despite Bailout Pressure». Wall Street Journal  

122.«FAQ about European Financial Stability Facility (EFSF) and the new ESM» (PDF). EFSF. 3 de agosto de 2012. Consultado em 19 de agosto de 2012  

123.«Spain to ask for bailout next month». The Telegraph. 15 de outubro de 2012. Consultado em 15 de outubro de 2012 

124.«Opposition wanes to Spanish aid request». Financial Times. 16 de outubro de 2012. Consultado em 16 de outubro de 2012 

125.«Spain prepares to make rescue request». Financial Times. 24 de outubro de 2012. Consultado em 27 de outubro de 2012 

126.«Spain 10-Year Bond Yield or Futures - Historical Data». Investing.com. 8 de dezembro de 2012. Consultado em 9 de dezembro de 2012 

127.«European Economy Occasional Papers 118: The Financial Sector Adjustment Programme for Spain» (PDF). European Commission. 16 de outubro de 2012. Consultado em 28 de outubro de 2012 


sexta-feira, 25 de fevereiro de 2022

Crise de dívida - 19


Traduzido de: Wikipédia:Oficina de tradução/Crise da dívida pública da Zona Euro   


Crise da dívida pública da Zona do Euro - 5


Evolução da crise - 4


Portugal 


De acordo com um relatório do Diário de Notícias, Portugal tinha permitido superfaturamentos consideráveis nas obras públicas geridas pelo Estado e inflacionado os prémios e salários dos dirigentes e dirigentes no período entre a Revolução dos Cravos em 1974 e 2010.[93]  Políticas de recrutamento persistentes e duradouras impulsionaram o número de servidores públicos redundantes. O crédito arriscado, a criação de dívida pública e os fundos estruturais e de coesão europeus foram mal geridos ao longo de quase quatro décadas.[94]  Quando a crise global abalou os mercados e a economia mundial, juntamente com a crise de crédito dos EUA e a crise da dívida soberana europeia, Portugal foi uma das primeiras e mais afetadas economias a sucumbir.  


No verão de 2010, a Moody's Investors Service cortou o rating das obrigações soberanas de Portugal, o que levou a um aumento da pressão sobre as obrigações governamentais portuguesas.[95][95] 


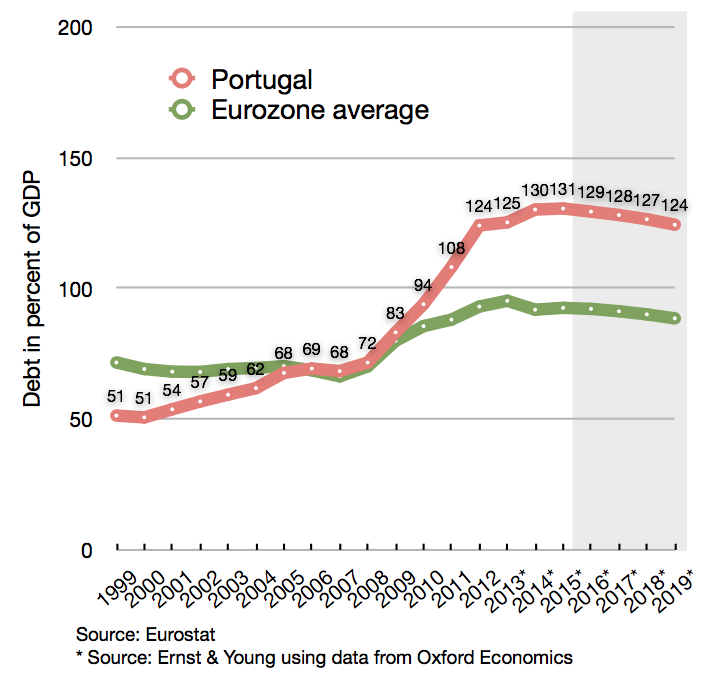
Percentual da dívida de Portugal em relação à média da Zona Euro desde 1999.


No primeiro semestre de 2011, Portugal solicitou um pacote de resgate de 78 bilhões de euros FMI-UE numa tentativa de estabilizar as suas finanças públicas.[97]  Essas medidas foram implementadas como resultado direto de décadas de gastos governamentais excessivos e de um serviço público superburocratizado. Após o anúncio do resgate, o governo português liderado por Pedro Passos Coelho conseguiu implementar medidas para melhorar a situação financeira do Estado e o país começou a ser visto no bom caminho. No entanto, isso também levou a um forte aumento da taxa de desemprego para mais de 15 por cento no segundo trimestre de 2012 e era esperado que aumentasse ainda mais nos anos seguintes.[98]  


A dívida de Portugal estava prevista pela Troika em setembro de 2012 para atingir um pico de cerca de 124% do PIB em 2014, seguido por uma trajetória de queda firme após 2014.  Anteriormente, a Troika havia previsto que atingiria um pico de 118,5% do PIB em 2013, então os desenvolvimentos provaram ser um pouco piores do que o inicialmente previsto, mas a situação foi descrita como totalmente sustentável e progredindo bem.  Em consequência da conjuntura económica ligeiramente pior, o país teve mais um ano para reduzir o déficit orçamental para um nível inferior a 3% do PIB, deslocando o ano-alvo de 2013 para 2014. Previa-se que o déficit orçamental para 2012 terminasse em 5%. A recessão na economia também deveria durar até 2013, com o PIB caindo 3% em 2012 e 1% em 2013; seguido por um retorno ao crescimento real positivo em 2014.[99]  


No âmbito do programa de resgate, Portugal foi obrigado a recuperar o acesso total aos mercados financeiros a partir de setembro de 2013. A primeira etapa foi concluída com sucesso em 3 de outubro de 2012, quando o país conseguiu recuperar parcialmente o acesso ao mercado.  Uma vez que Portugal recuperasse o acesso total, esperava-se que se beneficiasse das intervenções do BCE, que anunciou apoio sob a forma de algumas compras de obrigações (OMTs) com redução de rendimentos, para reduzir as taxas de juros governamentais para níveis sustentáveis.[99]  Um pico para as taxas de juro governamentais portuguesas a 10 anos ocorreu em 30 de Janeiro de 2012, onde atingiu 17,3% após as agências de rating terem reduzido a notação de crédito do governo para "non-investment grade" (grau de ‘não investimento’, também referido como "junk").[100]   Em dezembro de 2012, foi reduzido para mais da metade, para apenas 7%.[101]  


Referências


93."O estado a que o Estado chegou" no 2.º lugar do top, Diário de Notícias (2 March 2011)

94.IBP USA. Portugal Country Study Guide Volume 1 Strategic Information and Developments. 2012. pg 199 - books.google.com.br  

95.Portugal's Credit Rating Cut Two Notches at Moody's - 13 de jul. de 2010 - www.bloomberg.com  

96.BBC News -Moody's downgrades Portugal debt 

97.«Portugal requests bailout». Christian Science Monitor. Consultado em 30 de junho de 2012 

98.Portugal Q2 Unemployment Rate Rises To Record High, RTTNews (August 14, 2012)

99.«Portugal seeks market access with $5 bln bond exchange». Kathimerini (English Edition). 3 de outubro de 2012. Consultado em 17 de outubro de 2012 

100.«Data archive for bonds and rates (Ten-year government bond spreads on 30 January 2012)» (PDF). Financial Times. 30 de janeiro de 2012. Consultado em 24 de novembro de 2012 

101.«Portugal 10-Year Futures Historical Data». ForexPros.com. 24 de novembro de 2012. Consultado em 24 de novembro de 2012