sábado, 31 de maio de 2014

Mais médicos. Será?

Algumas contas simples, números claros e um fundamental fato.


O Brasil tem aproximadamente 400 mil médicos, o que para uma população de 201 milhões de habitantes, resulta numa taxa de aproximadamente 2 médicos por mil habitantes (mpmh). Destaquemos que a média mundial é 1,4 , de onde já se percebe que o problema, até por nossa posição em IDH, não é de forma alguma apenas a quantidade de médicos.
As prefeituras tem feito requisições no total de quase 15,5 mil médicos, o que dá 2,8 médicos para cada um dos 5570 municípios brasileiros.

O programa Mais Médicos não pode contar com médicos nacionais, pois apenas seria um deslocamento de médicos, uma distribuição, não um incremento destes.

Mesmo com todos estes médicos sendo incrementados, o máximo que conseguiríamos seria mudar a taxa  para 2,07 mpmh, um incremento de pouco menos de 3,9%.

O máximo de médicos cubanos que são previstos serem incluídos são quatro mil, que propiciariam um primeiro patamar de 2,01 mpmh.

Uma meta do governo é 2,5 mpmh, numa diferença de 0,51 mpmh do valor atual, que implicaria na contratação (formação aqui pouco interessa) de 102500 médicos.

O governo tem uma meta de formação de médicos (antes disto, de vagas em medicina) de 11 mil até 2017, que considerando-se uma média de 5500 (a metade do proposto) pelos próximos 7 ano (a duração do curso) implicaria no máximo em 38500 médicos, desconsiderando a não distribuição nas regiões carentes, e talvez imensamente mais o atendimento em grandes centros urbanos, que já contam com seus problemas. Desconsideremos aqui que médicos se aposentam, e como todo humano, morre, pois a diferença que mostra-se não significativa assim como está já nos basta.

Mas observemos um curioso fato, ocorrido há alguns anos atrás:

PL 65/2003. Autor: Deputado Arlindo Chinaglia, do PT/SP.

Emenda: Proíbe a criação de novos cursos médicos e a ampliação de vagas nos cursos existentes, nos próximos dez anos e dá outras providências.

Os dois primeiros artigos já apresentam o que viria nos anos a seguir:

O Congresso Nacional decreta:
Art. 1º Fica vedada a criação de novos cursos médicos nos dez anos seguintes à
promulgação desta Lei.

Art. 2º Fica vedada a ampliação de vagas nos cursos médicos existentes nos dez
anos seguintes à promulgação desta Lei.

Mas é praticamente um ponto pacífico entre profissionais de saúde que o problema não é o número de médicos, independente da incapacidade deste programa e seus pretendidos números apresentar sequer uma solução para as metas do governo nestes números simples.

O problema de porquê os médicos não vão para o interior, e nem falemos dos mais remotos grotões deste país, já foi respondido para mim lá no início dos anos 80 por um médico:

-Como que vou querer ir para o interior? Para ter de suturar com o dedo?

Referências

1. Brasil tem dois médicos para cada mil habitantes - www.estadao.com.br


2. Demografia Médica - www.cremesp.org.br

3. População brasileira ultrapassa marca de 200 milhões, diz IBGE - g1.globo.com

4. Médicos estrangeiros seguem sem previsão para começar a atuar no AM - g1.globo.com

5. PROJETO DE LEI N° , DE 2003 ( Do Sr. Arlindo Chinaglia) - www.camara.gov.br

6. Tainah Medeiros; O PROBLEMA DA MÁ DISTRIBUIÇÃO DOS MÉDICOS NO BRASIL - drauziovarella.com.br

7. Marco Aurélio Smith Filgueiras; A solução não é formar mais médicos - www.crmpb.cfm.org.br

quarta-feira, 23 de abril de 2014

Reestruturação Financeira - 1


Um primeiro rascunho de um conjunto de notas sobre a atividade de Reestruturação Financeira de empresas.


O processo de Reestruturação Financeira é a cooordenação de técnicas e esforços na detecção dos “sorvedouros” de capital da empresa, dos conjunto de obstáculos em seu plano de negócios, dos fatores que estão tornando insuficiente a geração de caixa, aspectos negativos de sua estrutura de custos e operações, com o desenvolvimento de fontes de capital de menores custos e solidárias com as medidas a serem adotadas, visando a recuperação da geração de caixa da empresa e do apoio de seus fornecedores, prestadores de serviço e fontes de financiamento que estejam abaladas em sua confiança.


www.torycredit.com


O objetivo deve ser não só a reestruturação como também a garantia de futuro crescimento, visando cobrir os déficits até então gerados e manter resultados futuros mais positivos, visando perpetuar a confiabilidade obtida no período de maior intensidade das intervenções.

As análises do plano de negócios, dos custos e operações, como os procedimentos de tomada e concessão de crédito devem ser transparentes ao apontar os erros e inadequações e respondidas com a apresentação de estruturas financeiras e avaliação dos impactos que podem vir a causar na estrutura de capital e no plano de negócios, seguidas de ações tais como:


1. A elaboração de estudos de viabilidade e modelagem financeira de novos projetos ou das tradicionais operações, considerando análise da sensibilidade às alterações das principais variáveis e análise dos cenários em função das modificações das circunstâncias financeiras, em paralelo com a construção de um estudo mercadológico e consolidação de boas práticas na empresa.


2. A elaboração de propostas de obtenção de crédito de acordo com a dinâmica das decisões das instituições financeiras, que incluirá condições do negócio, seja global, sejam locais e compartimentadas, em itens tais como os tipos de linhas de crédito, os prazos das operações, as garantias necessárias, o histórico da empresa com enfoque no negócio, em seu ramo e mercado, seus dinamismos, o leque de produtos, seu espectro de preços a enfrentar o mercado, sua “praça”, e dados os casos, seus “pontos”, os aspectos tecnológicos, os parceiros comerciais, sua capacidade de promover-se, suas ferramentas de marketing e publicidade, quadro societário e seu comprometimento, a gestão e seus executivos e o respeito aos aspectos de qualidade e confiabilidade de tal quadro gestor em suas técnicas quanto à governança corporativa, o desempenho recente, a inserção da empresa no contexto do mercado local e exterior e suas perspectivas, a análise financeira, que incluirá vendas, as margens, o fluxo de caixa, o capital de giro, a estrutura de capital, a capacidade de repagamento e autofinanciamento, a análise de riscos, abrangendo o refinanciamento, o cenário de concorrência, as condições do mercado, o risco inerente às linhas de fornecimento, a concentração de clientes, problemas relacionados à sucessão, etc.


3. A análise estratégica para:

3.1. Investimento

O volume de investimento deve sempre propiciar retorno, enfrentar riscos mínimos e calculados, e nas empresas que passam por momentos críticos, ou com abalos de confiança, são requisitados esforços para que os retornos sejam extremamente seguros, visando não somar desconfiança, e sim, recuperar imagem positiva.

3.2. Concessão de crédito

Ainda que uma atividade seja potencialmente lucrativa, todos os aspectos de mercado quanto a produtos e preços e correspondentes custos sejam confiáveis, não significa que o mercado pagador seja confiável, ou que não possa ser em tempos vindouros se tornar pouco confiável, o que geraria o retorno a uma situação de abalo de confiança, portanto, a avaliação criteriosa das sitemáticas de concessão de crédito são fundamentais.

3.3. Estruturação, negociação e contratação das linhas de financiamento.

Uma linha de financiamento implica em fluxos de caixa, que propiciam pagamentos e evitam desencaixes, novamente situação de retorno à situação de abalo, e níveis de juros que tenham de ser cumpridos, além de obviamente atrativos ao cedente.


4. Renegociação e reestruturação de dívidas

O conjunto de dívidas deve ser priorizado em importância, cruzamento das variáveis de linhas nevrálgicas, que implicam em fornecimentos geradores de caixa, executabilidade e taxas de juros, além de fatores como recálculos e negociações forçadas por vias jurídicas, e é necessária a permanente readequação do volume de pagamentos dos serviços das diversas dívidas com a capacidade de geração de caixa da empresa, em volume e ritmo, com a possível e legal liberação de garantias desnecessárias e se possível, comprovadas como improcedentes.


5. Fontes de financiamento “off-balance sheet” (OBS), naqueles casos em que se configure que a busca de estruturação para operações de securitização ou de leasing.
Definição de ativos e passivos de “Folha do Balanço” (OBS, Off Balance Sheet)


São considerados ativos ou passivos “fora do balanço” aqueles que não aparecem no balanço de uma empresa, geralmente aqueles sobre as quais a empresa não tem direito legal ou responsabilidade.


Por exemplo, empréstimos emitidos por um banco são normalmente mantidas em livros do banco. Se esses empréstimos são securitizados e vendidos como investimentos, no entanto, a dívida pública mobiliária não é mantido nos livros do banco. Um dos itens mais comuns fora de balanço é uma locação operacional.[1]


Itens fora do balanço são de particular interesse para os investidores tentando determinar a saúde financeira de uma empresa. Esses itens são mais difíceis de controlar, e podem se tornar passivos ocultos. Obrigações de dívida garantidas, por exemplo, podem tornar-se um ativo tóxico antes que investidores percebam a exposição de uma empresa.

Definição de Financiamento “Fora do Balanço”
É uma forma de financiamento na qual as grandes despesas de capital são mantidas fora do balanço patrimonial de uma empresa através de vários métodos de classificação. As empresas, muitas vezes, usam o financiamento fora do balanço para manter sua razão dívida sobre capital (D/E, “debt to equity”) em índices de alavancagem baixa, especialmente se a inclusão de um grande dispêndio possa quebrar cláusulas restritivas negativas.[2]


Em contraste com empréstimos, dívidas e capital próprio, os quais aparecem no balanço, os exemplos de  de financiamento fora do balanço incluem joint ventures, parcerias de pesquisa e desenvolvimento, e locações operacionais (ao invés de compras de bens de capital).


Os arrendamentos operacionais são uma das formas mais comuns de financiamento fora do balanço. Nestes casos, o próprio ativo é mantido no balanço do locador e o locatário relata apenas a despesa de aluguel necessária para o uso do ativo. As normas contábeis e legislação fiscal apresentam diversas regras quanto as empresas que determinam em que casos e como um contrato de locação pode ser capitalizado, incluído no balanço ou apresentado como despesa.


EM ELABORAÇÃO

6. Estruturação e financiamento de transações corporativas


Referências


Leitura recomendada


  • A. Raposo Subtil; Guia prático da Recup. e Revitalização de Empresas - 2ª edição; Vida Economica Editorial, 2013. - b0ooks.google.com.br

terça-feira, 15 de abril de 2014

Lei de Wagner


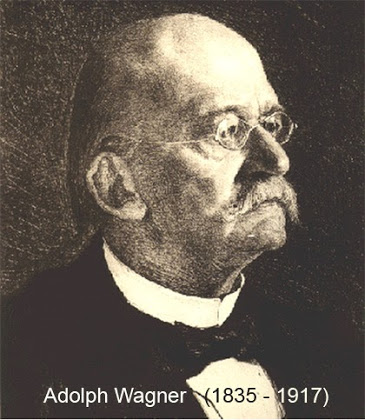
Expansão e melhorias a partir de en.wikipedia.org - Wagner's law A lei de Wagner, algumas vezes citada como teoria de Wagener e também conhecida como a lei do aumento da despesa do estado, é um princípio em homenagem ao economista alemão Adolph Wagner (1835-1917).[1] Ele primeiro observou o fenômeno em seu próprio país, e, em seguida, para outros países, evidenciando que para qualquer país, a despesa pública aumenta constantemente, mostrando uma tendência ascendente. Tal lei prevê que o desenvolvimento de uma economia industrial será acompanhada por um aumento da percentagem da despesa pública no produto interno bruto:

“O advento da sociedade industrial moderna resultará no aumento da pressão política para o progresso social e aumento da provisão para créditos de consideração social pela indústria.”

Wagner's Law of Increasing State Activity

A lei de Wagner sugere que um estado social evolui de capitalismo de livre mercado, devido à população exigir cada vez maiores serviços sociais. Os neokeynesianos e os socialistas muitas vezes exortam os governos a imitar estados de bem-estar modernos, como a Suécia. Apesar de uma certa ambiguidade, a afirmação de Wagner em termos formais foi interpretada por Richard Musgrave da seguinte forma:

Na medida que as nações progressistas industrializam-se, a participação do setor público na economia nacional cresce continuamente. É necessário o aumento das despesas do estado por causa de três razões principais. Wagner identificou estas como (i) as atividades sociais do Estado, (ii) as ações administrativas e de proteção, e (iii) as funções de bem-estar. O texto abaixo é uma interpretação aparentemente muito mais generosa de premissa original de Wagner.

  • Sócio-político, ou seja, as funções sociais do estado expandem-se ao longo do tempo: aposentadorias, auxílio a desastres naturais (internos ou externos), programas de proteção ambiental, etc
  • Econômica: a ciência e a tecnologia avançam, consequentemente, há um aumento das atribuições do estado em ciências, tecnologia e vários projetos de investimento, etc
  • Histórico: os requerimentos estatais para empréstimos do governo para cobrir contingências e, portanto, a soma da dívida pública e montante de juros crescem; ou seja, há um aumento das despesas do serviço da dívida.


A hipótese de Peacock-Wiseman

De acordo com o estudo sobre a despesa pública para o período 1891-1955 no Reino Unido conduzido por Peacock e Wiseman com base na Lei de Wagner,[3] verificou em ela ainda ser aplicável.

Foi ainda afirmado que:

  • Houve aumento considerável na receita para os governos, devido aos desenvolvimentos económicos ao longo dos anos, não conduzindo a um aumento da despesa pública. Noutras palavras, crescimento econômico leva a incremento da receita dos governos, e isto permite mais gastos, não necessariamente levando a maior peso das despesas do estado sobre a massa contribuidora em impostos, podendo manter uma taxa constante de tributação.
  • O governo simplesmente não pode ignorar as demandas que as pessoas fazem em relação a vários serviços, especialmente, quando há um aumento na arrecadação de receitas a uma taxa constante de tributação.
  • Além disso, o estudo afirma que durante os tempos de guerra, as taxas de impostos são aumentadas pelo governo para gerar mais recursos para atender ao aumento de gastos com a defesa. Isto é conhecido como “efeito de deslocamento”.[4] Tal "efeito de deslocamento" é criado quando o início de impostos mais baixos e níveis de despesa são deslocados por níveis orçamentais novos e mais elevados. Mas permanece o mesmo, mesmo após a guerra na medida que as pessoas se tornam habituados a ela. Esse aumento de receita, portanto, dá origem a uma despesa do governo.[5][6] O mesmo se observa para crises globais, como as crises do petróleo.[7]


800px-Peacock-Wiseman_Hypothesis.jpg


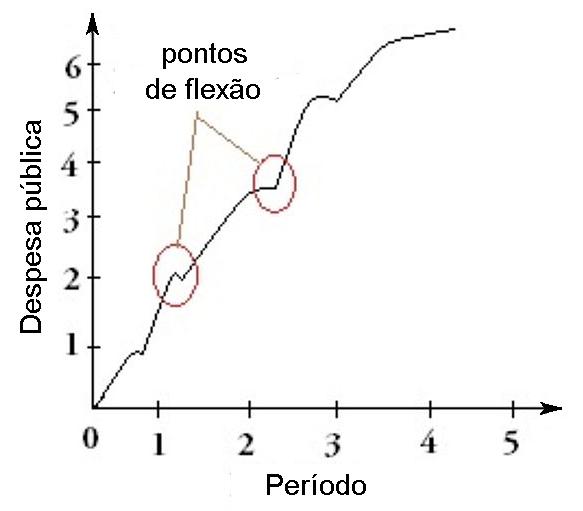
Gráfico mostrando flexão no aumento da despesa pública na hipótese Peacock-Wiseman.[2]


Referências
1. Magnus Henrekson; Wagner's Law - A Spurious Relationship?; Public Finance, Vol. 46, No. 3, 1993. PDF - www2.hhs.se ; Abstract - papers.ssrn.com

2. Singh, S.K (2008). Public Finance in Theory and Practice. S.Chand. p. 35. ISBN 81-219-1091-9.

3. M Henrekson; The Peacock-Wiseman Hypothesis; In N. Gemmel, ed., The Growth of the Public Sector, Theories and. International Evidence. Cheltenham: Edward Elgar ublishing, 1993. PDF - www2.hhs.se

4. Olan Henry and Nilss Olekalns; The Displacement Hypothesis and Government Spending in the United Kingdom: Some New Long-Run Evidence; Department of Economics The University of Melbourne, Victoria, Australia; June 19, 2000. PDF - www2.econ.iastate.edu

5. A.D. Tussing and J.A. Henning; Econometric Testing of the Displacement Effect: A Comment; FinanzArchiv / Public Finance Analysis New Series, Bd. 37, H. 3 (1979), pp. 476-484 -

6. Magnus Henrekson; Peacock and Wiseman's Displacement Effect: A Reappraisal and a New Test; European Journal of Political Economy, Vol. 6, No. 3, 1990. Abstract - papers.ssrn.com

7. MASUO NOMURA; THE DISPLACEMENT EFFECT ON GOVERNMENT EXPENDITURE OF TWO OIL CRISES: JAPAN, THE UNITED KINGDOM AND THE UNITED STATES*; Issue The Manchester School, Volume 59, Issue 4, pages 408–415, December 1991 - DOI: 10.1111/j.1467-9957.1991.tb00458.x - onlinelibrary.wiley.com

sexta-feira, 14 de fevereiro de 2014

A analogia do ‘headspace’ em custos - I


No engarrafamento de líquidos, mesmo gases liquefeitos, chama-se
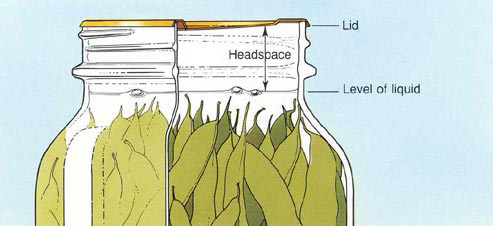
headspace o espaço deixado entre a superfície do líquido e o limite da tampa, ou, noutras palavras, é um volume destinado na embalagem não ao líquido, e sim a gases ou vapores, como ar em casos triviais e gases específicos, como o dióxido de carbono. Muitas vezes, serve para absorver variações de pressão no conteúdo do vasilhame e atribuir certas caracteristicas pretendidas, como determinada gaseificação. É uma variável importante na indústria de reagentes químicos, conservas, bebidas gaseificadas e cervejas.[1]


Consideremos para nossa analogia um frasco de reagentes analíticos, comumente de volume de 1050 ml, que por comportar 1 litro, quando preenchido idealmente, tem um headspace de 50 ml.

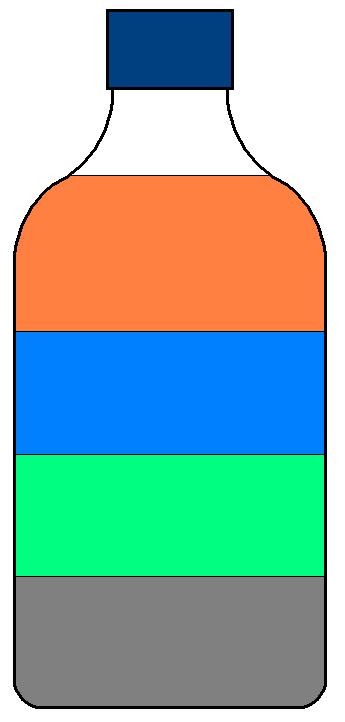
Se colocarmos nele 250 ml de mercúrio (que é um pesado metal líquido) teremos um espaço ainda restante de 750 ml mais o
headspace “natural” do frasco de 50 ml. Para nossa analogia, consideraremos que o headspace para este caso de 250 ml de mercúrio é de 800 ml, a soma dos dois valores de volume ainda preenchível.

Consideremos que sobre o mercúrio, vertamos, mais 250 ml de um solvente clorado, que é um líquido menos denso que o mercúrio (densidade de 13), e portanto, sendo imiscível com aquele, formará outra camada. Agora temos um
headspace para este par de líquidos de 550 ml. Se sobre o solvente clorado (densidade de, p.ex., 1,4) colocarmos 250 ml de água, teremos 300ml, e se sobre a água, 250 ml óleo vegetal (densidade 0,8), teremos um headspace de 50 ml, o headspace “final”. A imagem abaixo ilustra bem, espero, nossa analogia.


Um exemplo que poderia ser usado para visualizar-se mais camadas seria os chamados drinks “arco-íris” (rainbow drinks), mas as quatro camadas acima já nos bastam.


Consideremos um primeiro caso para explicar a utilidade desta analogia em custos, especificamente, o ramo da construção civil, na construção de edificações.

Digamos que o mercúrio representa o preço do terreno (consideremos, claro, que a edificação para ser construída necessitará de um terreno). Digamos que este terreno custe R$ 250 mil (para similaridade com nossos valores em ml).

Agora, para um valor limite (o que o mercado determina) de R$ 1,05 milhão, esta edificação só pode contar com mais R$ 850 mil de custos, nossa analogia de
headspace, aqui incluindo-se o lucro pretendido como um custo, questão que sempre considero saudável de ser admitida como um passo inicial da formação de preços.
Preço é o conjunto de custos com os quais vai se enfrentar o mercado.

Agora consideremos que o solvente clorado são os materiais (aqui, não fazendo-se qualquer distinção de que sejam estruturas ou material do acabamento final).

Digamos que eles também somem R$ 250 mil. Novamente, pela analogia, só nos resta em relação a estes dois custos R$ 550 mil.

Consideremos que a água representa a mão-de-obra, desde o mais preparado engenheiro e o mais talentoso arquiteto até o trabalhador braçal menos qualificado envolvido com a obra. Consideremos novamente que este conjunto de custos represente R$ 250 mil. Novamente por similaridade ainda nos resta um
headspace de R$ 300 mil.

Por fim, o óleo representaria a carga tributária, ou usemos a expressão “despesas governamentais”, para incluir taxas de processos de aprovação, até os encargos trabalhistas da empresa e os impostos propriamente ditos, que novamente vamos considerar, para a simplicidade dos cálculos, R$ 250 mil.

Agora temos o que restou, que é um saldo hipotético entre o que pode-se pedir como receita ao mercado e os gastos que temos, R$ 50 mil, e este valor, por acréscimos de alguma das camadas / custos abaixo só poderá ser reduzido, e para se ampliado ter-se-á de comprimir / reduzir algum dos custos naquelas rúbricas colocados.

Observemos que embora os líquidos não permitam pela densidade e ação da gravidade uma mudança de sua posição vertical, os custos permitem, e pode-se iniciar a avaliação de qualquer custo escolhido, e continuar com a combinação que desejar-se.

Em custos, nesta abordagem o
headspace significa “ainda quanto temos para trabalhar antes de estourar o preço?”. (Leia-se também: “antes de não ter lucro algum e até termos prejuízos.)

Portanto a analogia se torna útil na avaliação de um negócio qualquer.

Tomemos novamente o caso da construção civil, e consideremos novamente um preço limite de R$ 1,05 milhão.

Se pela experiência temos que não podemos reduzir o custo de materiais para aquele parâmetro de qualidade, assim como a mão-de-obra e o estado em todos os seus níveis pode não ser muito simpático a ter suas receitas reduzidas, e temos um caso de terreno de R$ 310 mil, percebemos claramente que ele ultrapassa, após a determinação do
headspace da conjunto materiais - mão-de-obra - impostos (R$ 750 mil), o valor deste, e o preço final ou ficaria inviável de ser realizado ou gerador ao menos de uma certa dívida com alguma rúbrica, depois de passar-se, claramente, pelo caso de ter-se de debitar o caixa da empresa ou produzir este por uma liquidação de ativos para cobrir a diferença surgida.

Não tem-se escape a não ser o não fazer ou o arcar com o custo de enfrentar-se um
headspace que mostra-se impossível de não ser ultrapassado em sua capacidade de absorção dos custos.

Coloquemos outro exemplo para ilustrar bem uma aplicação de avaliação de viabilidade.

Consideremos que a uma empresa de comércio de materiais de construção seja oferecida a madeira cedrinho a um valor de R$ 100 o metro cúbico.

A empresa, sabendo que consegue colocar no mercado, contra a pressão da concorrência, a madeira com algum fracionamento a R$ 200, percebe que possui um
headspace entre o custo (um “preço de entrada”) e seu preço à vista de R$ 100 (financiamento ao cliente e os juros correspondentes também fazem parte de headspace, assim como juros a pagar para financiar-se qualquer entrada de valor).


Sabe também que seu custo distribuído do estabelecimento (custeio, partilha, etc) sobre o produto, a mão-de-obra envolvida diretamente e até a depreciação do equipamento de corte e processamento (como plaina), chega aos R$ 80 a serem adicionados ao custo de R$ 100, gerando um headspace de R$ 20. Considerando que tributos, comissões, etc, já foram todos custeados, a compra pode ser feita literalmente - agora - na expressão “de olhos fechados”.

Agora, digamos que o preço oferecido da madeira no fornecedor seja R$ 120,01. Ou haja uma alteração nas variáveis adicionais que formam o preço do estabelecimento, como uma exigência de determinada parcela para uma serra nova (o conceito de
overhead, a sobrecarga, aqui, é sempre útil e mais produtivo que o conceito de custos fixos mais tradicional), que totalizem R$ 110,01, mesmo com oferta do fornecedor para em caso de uma compra de 20 metros cúbicos, o preço cair para R$ 90.

Desconsideremos se há mercado para um determinado volume que propicie descontos, a questão é aqui outra.

Evidentemente o
headspace anulou-se. Portanto, o negócio tornou-se no mínimo temerário, pois toda a operação que não possui um headspace suficiente em algum ponto do custeio torna-se arriscada em gerar lucro, ou mesmo em gerar caixa.

Por este raciocínio e por estes simples exemplos chegamos a:
Para cada conjunto de custos, o headspace indica os graus de liberdade, a folga, as margens de manobra ainda restantes em relação aos custos já disponíveis ou já irreversíveis, os limites máximos e as metas de custos ainda por manter-se e buscar-se, e por fim, o lucro pretendido ou possível, e desde a etapa de avaliação da viabilidade do negócio, seu mais profundo perfil de variáveis.


Referências

1. How much headspace should I leave when I bottle my beer? - www.picobrewery.com

quarta-feira, 9 de outubro de 2013

Copa do mundo


Republicarei aqui o texto que me foi requisitado inicialmente para o blog da revista Veja e que para minha surpresa foi publicado na versão "em papel" da revista.

Em breve, pretendo fazer uma crítica ao que esqueci neste texto, no que fui lembrado pelas massas nas ruas em junho deste ano, e devidas ampliações.


noticias.terra.com.br


Louros foram buscar nossos líderes, trazendo os maiores eventos esportivos para nossas cidades, em especial, e o mais cedo possível, o do esporte nacional. Claro que junto a tal odisseia, prometeram à população e às entidades o mais dourado dos planos A: os magníficos estádios, avenidas, metrôs, aeroportos, parques, ajardinamentos, urbanização. Enfim, o que todo país rico, já pretendendo (e até afirmando) potência mundial, tem a mostrar ao mundo como natural que seus cidadãos tenham para a vida diária, nos anos que não tem eventos mundiais para seu lazer.

Evidentemente, como apenas deseja-se os louros, e esquece-se do quão árdua é a administração de tais projetos, a medida que o tempo tem avançado, marchamos em direção em direção a um plano B (e poderíamos dizer C): os magníficos estádios tornaram-se enormes canteiros de obras atrasadas de tensos prazos destinados a serem inexoravelmente elefantes brancos inúteis ou cartórios de clubes privilegiados; as avenidas apenas receberão arremedos; os metrôs quanto muito serão mais ônibus e seus corredores, apenas estreitando avenidas que não foram alargadas; os aeroportos receberão "puxados" que nem atenderão as necessidades de crescimento de nosso diário tráfego aéreo. Nossos parques continuarão as mesmas sujas áreas pobremente cuidadas de sempre, etc.

Acredito que os ajardinamentos serão feitos, e durarão o mesmo de sempre: o espaço de tempo entre prefeitos os usarem como caminhos cobertos de flores pelas "petaleiras públicas", anunciando seus triunfos, e o de serem deixados ao vandalismo natural de nossa população sem grandes cuidados com seu canteiros

A urbanização será a mesma que temos há séculos, de cidades caóticas na qual turistas de planejadas cidades levarão duas horas para ir dos hotéis em que se hospedaram até os suburbanos estádios, no pior dos trânsitos, se conseguirem ao sair pela porta dos hotéis, e dobrando uma ou duas esquinas, não se perder em nossas teias de ruas sem orientação alguma.

No final, ficaremos após a festa com o costumeiro, ao qual estamos há muito acostumados: Um mico bem distribuído pelo país e um superfaturamento colossal bem concentrado entre poucos.

24/05/2012